







资讯
今晚先领 Epic 喜加二:Undertale 降至$2.49,《神界:原罪2 终极版》降至$11.24
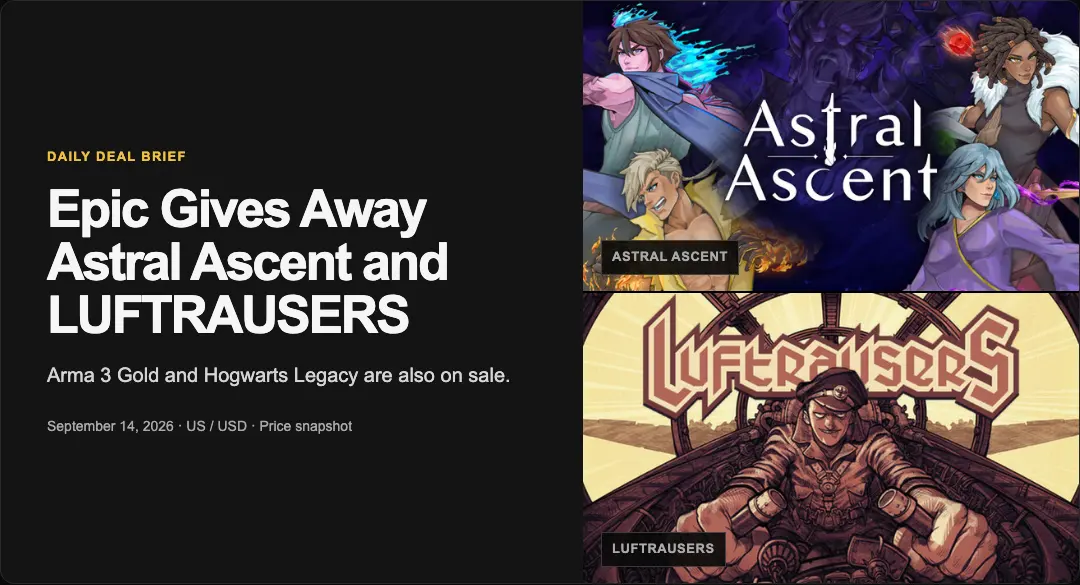
Epic 本周送出的两款游戏,一款是支持本地双人合作的2D动作肉鸽,一款是追求高分的单人街机空战,而且都将在北京时间今晚23:00结束免费领取。若更想买一款 RPG,Undertale 和《神界:原罪2 终极版》也分别降到了 $2.49 和
存储芯片这条支线,今年要拖累整个消费电子主线了。
2月27日,IDC发布全球PC与智能手机市场最新预测,结论比之前的悲观预期还要难看——受DRAM与NAND闪存供应短缺、价格持续上涨双重夹击,2026年智能手机全年出货量将同比下滑12.9%,PC市场也将迎来**11.3%**的同比下滑,且两大市场的实质性反弹均推迟至2028年。

厂商们在2025年第四季度集体做了一件事:疯狂备货。面对存储芯片涨价预期,全球PC与手机厂商采取了激进的提前囤货策略,两大品类出货量大幅攀升。这股势头延续到了2026年第一季度的PC端,OEM们赶在内存与存储价格全面上涨前加速出货,IDC也因此上调了该季度PC出货量预期,远高于2025年11月的预测值。
听起来像是刷BOSS掉落前先把背包塞满——但这种操作只能撑一时。

PC这边的情况稍微好一点。IDC预测2026年PC全年出货量同比下滑11.3%,但受产品均价上涨带动,行业营收还能实现1.6%的正增长。2027年进入平稳期,真正的反弹推迟至2028年。数据虽然难看,至少营收没有塌方。
手机这边,可惜就不一样了。
2026年第一季度,全球智能手机出货量已率先同比下滑6.8%。随着内存价格持续攀升,中小厂商陷入双重困境:芯片供应抢不过头部、成本压力又比头部更难消化。IDC预测从第二季度开始,出货量将迎来大幅下滑。最终全年出货量同比跌12.9%,营收也微降0.5%。


厂商的应对方式是提升产品均价转移成本,但这直接导致终端需求走弱——消费者不是无限回血的,扣完血量游戏就结束了。IDC也点出,部分手机行业营收数据因均价虚高而看似稳定,实则不具备实际参考价值。
对于后续走势,IDC预测2027年智能手机市场将迎来**1.9%的温和增长,2028年实现5.2%**的较强反弹。
IDC在报告中同样指出,AI算力爆发引发的高端存储需求激增,正在挤压消费电子端的产能与供应,这不是短期周期波动,而是正在重塑全球半导体产能分配格局。中小厂商供应链短板在此次危机中充分暴露,行业集中度向头部进一步倾斜的趋势或将加速。



评论 0
期待听到你的声音
欢迎参与讨论,分享对这款游戏的评价。
暂无评论,欢迎发表评价。